Så skiljer sig betalningsvägarna åt
 Available in US
Swish, Trustly, kort och banköverföring fungerar olika, och svensk licens påverkar vilka betalningar casinot får ta emot.
Betalningsmetoder på svenska casinon – och gränsen för kredit
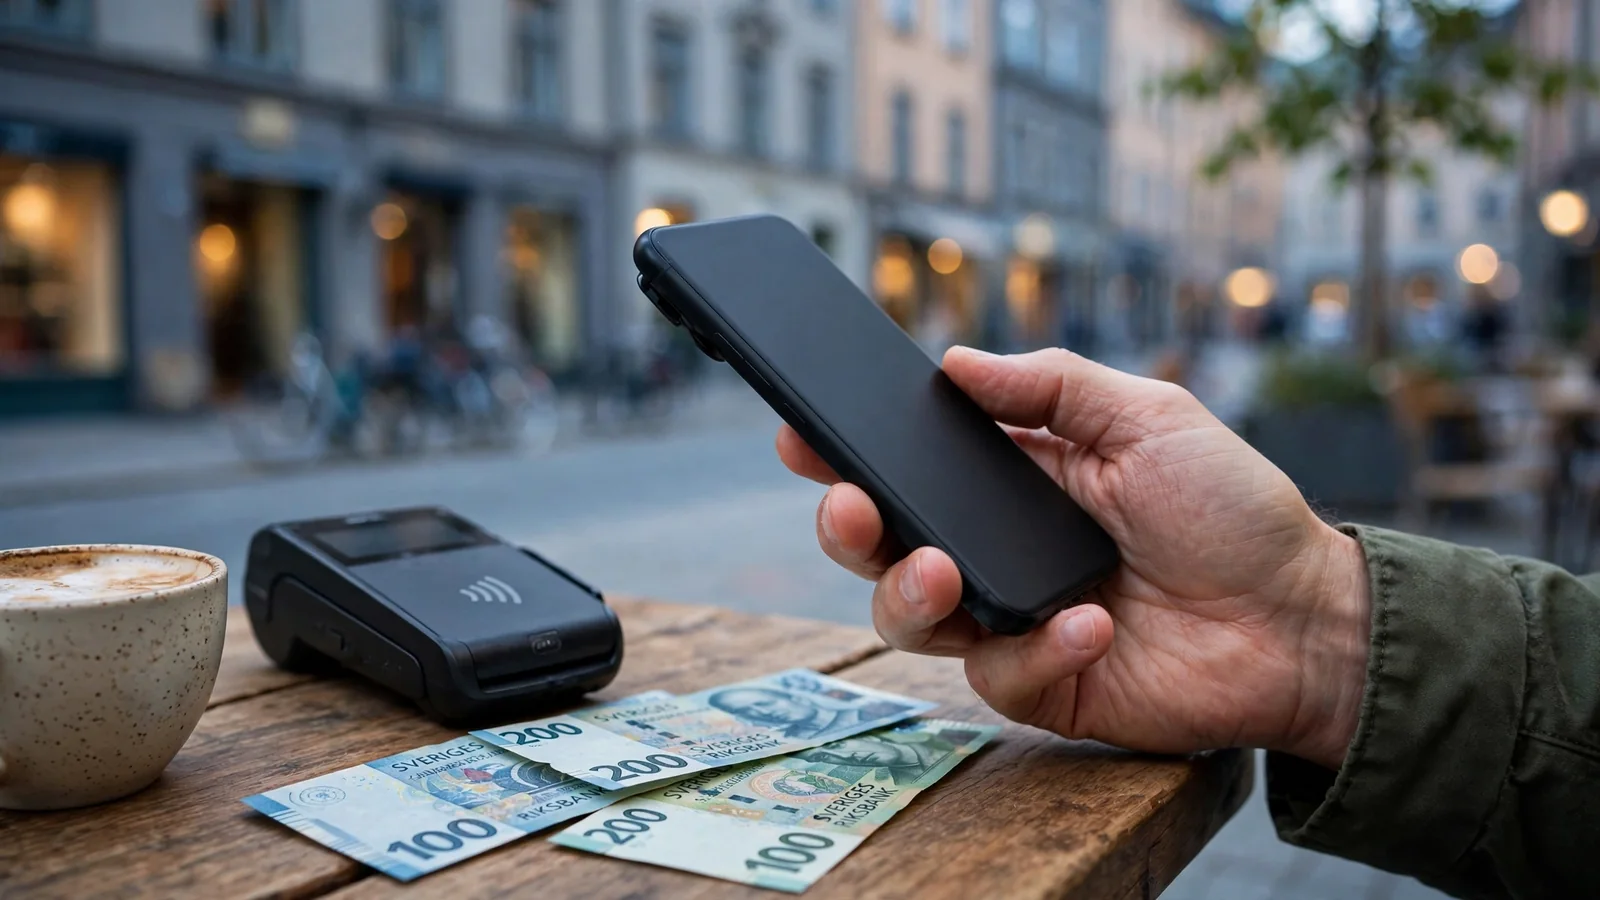
På svensklicensierade nätcasinon återkommer fyra betalningsvägar: Swish, Trustly genom Pay N Play, betalkort och banköverföring. De ser ut som olika tekniska lösningar, men tillsammans visar de hur den svenska spelmarknaden är organiserad. Pengarna ska inte bara kunna flyttas till ett spelkonto. De ska komma från en betalning som casinot får ta emot, och spelandet ska inte finansieras med lån.
Skillnaden märks i vardagen, men har också en politisk bakgrund. Sverige har valt att lägga ansvar på spelbolagen att motverka spel med lånade pengar. Ett bolag behöver svensk licens för att lagligt bedriva spelverksamhet i landet, och licensen innebär skyldigheter även kring hur insättningar finansieras. Betalningsmetoden är alltså inte en neutral detalj vid sidan av spelet. Den ingår i regleringen av det.
Fyra vägar in till spelkontot
Swish är en direkt koppling till svenskarnas vardagsbetalningar. Trustly används bland annat i Pay N Play, där betalning och spelkonto knyts samman i samma flöde. Betalkort erbjuder en välbekant kortväg, medan banköverföring bygger på att pengar förs mellan bankkonton. Det är dessa alternativ som utgör den vanliga bilden på svensklicensierade casinon.
När du väljer casino är det värt att granska både betalningsvillkor och hur lång tid uttag kan ta. Här får du en kort överblick utifrån den information som finns tillgänglig om varje operatör.
-
Mino Casino
- Utbetalningshastighet
- 1-3 business days
Mino Casino anger en utbetalningstid på 1–3 arbetsdagar.
-
ComeOn
- Licens
- Malta Gaming Authority (MGA), MGA/CRP/178/2009
ComeOn har licens från Malta Gaming Authority (MGA), med licensnummer MGA/CRP/178/2009.
-
Slotsgem
- Licens
- Curacao
- Utbetalningshastighet
- 1-3 business days
Slotsgem har licens i Curaçao och anger en utbetalningstid på 1–3 arbetsdagar.
-
IVIBET
- Utbetalningshastighet
- 1-3 business days
IVIBET anger en utbetalningstid på 1–3 arbetsdagar.
-
Yeti Casino
- Licens
- Swedish Gambling Authority (Spelinspektionen), licence number 23Si2205
Yeti Casino har licens från Spelinspektionen, med licensnummer 23Si2205.
-
Spinstar
- Licens
- Tobique Gaming Commission, License No. 0000108
- Utbetalningshastighet
- 1-3 business days
Spinstar har licens från Tobique Gaming Commission, licensnummer 0000108, och anger en utbetalningstid på 1–3 arbetsdagar.
Att flera metoder finns betyder inte att de fungerar på identiskt sätt eller har samma villkor. Casinot bestämmer vilka alternativ som erbjuds, och betalningslösningen måste passa både verksamhetens rutiner och reglerna för svensklicensierat spel. En metods namn säger därför inte allt om hur den används. Samma övergripande funktion – att föra pengar till casinot – kan vara inordnad i olika betalningsflöden.
Den svenska utvecklingen har gjort betalningen nära förbunden med digital identifikation och banktjänster. Det är en modell som känns igen från andra delar av samhället: vardagliga finansiella verktyg används också för att göra ett reglerat spelkonto tillgängligt. Bekvämligheten är påtaglig, men den får inte förväxlas med att finansieringen saknar gränser.
Kredit är den avgörande skiljelinjen
Svenska licenshavare får inte erbjuda eller förmedla kredit för spel. De får inte heller erbjuda faktura eller delbetalning för insatser, eller hänvisa spelare vidare till långivare. Grundtanken är enkel: pengar som används för spel ska inte vara pengar som spelaren lånar för ändamålet. Det är en gräns för hur casinot får ta emot och främja betalningar, inte bara en fråga om vad som står i betalningsmenyn.
Därför behöver ett betalkort förstås utifrån hur det finansieras. Ett debetkort drar pengar direkt från ett bankkonto. Ett kreditkort innebär däremot att betalningen kan belasta en kredit. Från den 1 maj 2026 blir spel med kreditkort förbjudet; debetkort som belastar kontot direkt fortsätter att vara tillåtna. Kort som ser snarlika ut i plånboken kan alltså stå på varsin sida av den juridiska gränsen.
Kreditförbudet gäller också indirekta vägar. Casinon ska motverka att spel betalas med lånade pengar, och licenshavare ska bland annat motverka att en e-plånbok belastar ett kreditkort. Annars skulle förbudet kunna kringgås genom att lånet först passerade genom ett mellanled. Regleringen följer finansieringen, inte bara den sista knappen som trycks på.
Det gör betalningsutbudet mindre fritt än en ren lista över tekniskt möjliga tjänster skulle antyda. En betalningslösning kan finnas på marknaden utan att vara tillåten för spel hos en svensk licenshavare. Fakturabetalning och delbetalning är exempel på upplägg som bygger på kredit och därför inte hör hemma där. Det är den ekonomiska funktionen som väger tyngre än produktens namn.
Reglerna formar själva betalningen
Sverige har därmed valt en modell där licensen omfattar mer än spelens innehåll och marknadsföring. Den omfattar också relationen mellan spel och hushållens pengar. Spelbolagen ska inte bli kreditförmedlare, och betalningslösningar får inte användas för att göra upplåning mindre synlig. En sådan princip märks sällan när betalningen går igenom utan friktion. Den märks när en till synes vanlig betalningsväg inte får användas.
För den som jämför betalningsmetoder på svenska casinon är det därför relevant att skilja mellan direktbetalning och kredit. Swish, Trustly, betalkort och banköverföring är vanliga alternativ, men det betyder inte att varje variant av kortbetalning eller varje finansieringssätt är godtagbart. Casinot måste följa reglerna för licensierat spel även när en extern betaltjänst står för själva överföringen.
Det svenska systemet bygger på en tydlig idé: spel ska betalas med tillgängliga pengar, inte med en skuld som växer efteråt. I praktiken ligger kontrollen hos både betalningsflödet och spelbolaget. En vardaglig transaktion får därmed en samhällelig uppgift. Ganska lite romantik i det.
När casinot saknar svensk licens förändras betalningsvägen
Betalningsutbudet kan se bredare ut på nätcasinon utan svensk licens än hos aktörer som omfattas av svenska regler. Där kan det finnas fler sorters överföringar och digitala betaltjänster, ibland även kryptovaluta. Men ett större urval säger inget om vilken rättslig ställning verksamheten har i Sverige. För att lagligt bedriva spelverksamhet här krävs svensk licens. Ett nätkasino utan sådan licens är olagligt i Sverige, även om betalningssidan fungerar och spelkontot går att öppna.
Det spelar roll för mer än utbudet. På den svenska licensmarknaden formas betalningarna av regler som bland annat ska motverka att spel finansieras med lån. Utanför den marknaden kan betalningsalternativen vara mer varierade, men den svenska regleringen följer inte med till operatören. Därför går det inte att läsa en lång lista med valutor, kort och e-plånböcker som en garanti för samma skydd eller samma villkor som hos en svensklicensierad aktör. Fler vägar in betyder inte nödvändigtvis en tydligare väg ut.
Även bankledet har blivit en del av skillnaden. En specialistöversikt beskriver att svenska banker allt oftare stoppar direkta betalningar till casinon utan svensk licens. Det kan göra att en överföring som ser ut att vara ett enkelt bankärende inte går igenom. Banken kan alltså bli den punkt där betalningsvägen bryts, innan pengarna når spelkontot. För den som följer betalningar som samhällsfenomen är det en påminnelse om att reglering inte bara finns i lagtext och hos spelbolag. Den märks också i infrastrukturen som flyttar pengar.
När banken inte släpper igenom betalningen
Vissa tjänster kan fungera som mellanled mellan bank och casino. Skrill och Neteller är exempel på e-plånböcker som kan ta emot pengar från banken och sedan föra dem vidare till en handlare. På så vis kan de ibland lösa ett problem med en blockerad direkttransaktion. Det förändrar dock inte casinots licensstatus och gör inte verksamheten laglig i Sverige. En teknisk omväg är fortfarande en betalningsväg, inte ett tillstånd.
Mellanledet innebär också att ytterligare ett konto och ytterligare ett företag kommer in i transaktionen. Pengarna rör sig inte längre bara mellan bank och casino, utan passerar en tjänst med egna villkor och rutiner. E-plånboken kan därmed påverka hur insättningen och uttaget hanteras, även när den ursprungliga bankbetalningen har fungerat. Det är en annan sorts friktion än ett rent avslag från banken.
Vid uttag via Skrill eller Neteller anges en tidsram på 24–48 timmar efter att identitetskontrollen har genomförts. Banköverföring kan ta upp till sju bankdagar, medan uttag till kreditkort typiskt tar tre till fem bankdagar. Sådana tider beskriver betalningskanalen, inte hela processen från begäran till pengar på kontot. De säger inte heller något om hur en viss aktör hanterar ett ärende eller om betalningen faktiskt kommer att godkännas.
Kryptovaluta förekommer också bland betalningsalternativen på vissa casinon utan svensk licens. En specialistgenomgång uppger att ett uttag ibland kan genomföras inom några timmar, men att tiden påverkas av hur belastat nätverket är. Det är alltså inte en fast tidsangivelse. Dessutom skiljer sig kryptovaluta från en vanlig kontoöverföring: värdet och själva överföringen hanteras genom ett nätverk som inte är detsamma som banksystemet. Kryptovaluta är inte en tillåten betalningsmetod på svensklicensierade casinon.
Det är lätt att se betalningsmetoder som neutrala rör: pengar går in, pengar kommer ut. I praktiken bär varje kanal med sig ett regelverk, en mellanhand och ibland en begränsning från banken. På en marknad där operatören saknar svensk licens blir den skillnaden särskilt tydlig. Ett alternativ kan finnas på kassasidan och ändå vara svårt att använda från ett svenskt bankkonto. Ett uttag kan dessutom följa en annan väg och en annan tidsram än insättningen.
Skrill & Neteller
E-plånböcker som kan fungera som mellanled mellan bank och casino. Uttag tar vanligtvis 24–48 timmar efter identitetskontroll.
Banköverföring
Kan ta upp till sju bankdagar för uttag. Svenska banker stoppar allt oftare direkta betalningar till casinon utan svensk licens.
Kryptovaluta
Uttag kan ibland ske inom några timmar, men tiden varierar beroende på nätverkets belastning. Inte tillåtet på svenska licensierade casinon.
Därför är jämförelsen mellan casinon med och utan svensk licens inte bara en fråga om hur många symboler som syns i kassan. Det handlar också om vem som får erbjuda spel i Sverige, vilka aktörer som hanterar pengarna och var en betalning kan stoppas. Den bredare menyn är verklig som utbud, men den ska inte förväxlas med svensk reglering. Pengarnas väg berättar sin egen historia.
Svenska casinon jämförda genom insättning och uttag
En betalningsmetod kan se likadan ut i kassan oavsett riktning, men insättning och uttag är två olika led. När pengar förs in på spelkontot handlar det om att betalningen ska nå casinot och bokföras där. När pengar ska ut tillkommer casinots hantering av uttaget och vägen tillbaka till spelarens konto. Därför säger en metods namn i betalningsmenyn inte allt om hur den fungerar i vardagen.
Skillnaden märks särskilt vid traditionell banköverföring. Pengarna ska först komma fram till casinot innan de kan läggas till på spelkontot. Det är ett extra steg jämfört med Trustly och Brite, som inte följer samma väg via en vanlig banköverföring till casinot. Banköverföringen blir därmed lättare att förstå som en kedja än som en enda knapptryckning: överföring, mottagning och därefter kreditering.
Vid uttag går kedjan åt motsatt håll, men tidsbilden blir inte automatiskt spegelvänd. En vanlig banköverföring kan ta några dagar innan pengarna når spelarens konto. Det är en annan förväntan än den som följer av en insättning som syns på spelkontot först efter att casinot tagit emot betalningen. Metoden kan alltså vara användbar i båda riktningarna utan att innebära samma väntan eller samma hantering.
Det är lätt att jämföra betalningsmetoder hos casinon genom att titta på vilka alternativ som står i kassan. En mer rättvis jämförelse börjar med två frågor: hur sätts pengar in, och hur betalas ett uttag ut? För en del metoder är svaren olika. En betalningslösning som fungerar för insättningar behöver inte vara lika framträdande när casinot ska skicka pengar tillbaka. Banköverföring är tydligare: den kan användas i båda riktningarna, men den traditionella varianten har en långsammare väg än de direktare alternativen.
Swish har i sin tur blivit en del av samtalet om både in- och utbetalningar. En specialistgranskning av svenska casinon beskriver uttag med Swish som mindre vanligt än insättningar, samtidigt som fler casinon har börjat erbjuda möjligheten. Det är en förändring i utbudet, inte ett löfte om att Swish finns för uttag överallt. Betalningsmenyn behöver därför läsas som en beskrivning av vad ett enskilt casino faktiskt erbjuder, inte som en standard som gäller hela marknaden.
Skillnaden mellan insättning och uttag säger också något om hur betalningssystemen är byggda. Insättningen är ofta den första kontakten mellan bank, betaltjänst och spelkonto. Uttaget är däremot en utbetalning som casinot ska behandla och skicka vidare. Det kan göra två metoder som båda står under rubriken ”betalning” ganska olika i praktiken. En bekant insättningsväg är inte nödvändigtvis den väg som används när pengar ska lämna casinot.
För den som jämför casinon blir det därför mer upplysande att läsa båda riktningarna var för sig än att nöja sig med en lång lista över tillgängliga alternativ. Traditionell banköverföring innebär att pengarna först ska nå casinot före kreditering, och ett uttag med samma slags överföring tar ofta några dagar. Trustly och Brite undantas från just den fördröjningen på insättningssidan eftersom de inte är vanliga banköverföringar. Det är en praktisk skillnad, inte bara en skillnad i namn.
Rekommenderas
- Använda Trustly eller Brite för snabbare insättningar
- Kontrollera uttagsvägar separat från insättningsvägar
Undvik
- Förvänta dig att traditionell banköverföring sker omedelbart
- Anta att alla insättningsmetoder även fungerar för uttag
BankID gör nätbetalningen till en del av registreringen
På svensklicensierade nätcasinon börjar relationen mellan spelkonto och betalning ofta redan vid registreringen. Mobilt BankID används vanligtvis för att identifiera den som öppnar kontot. Det gör att betalningen inte framstår som en fristående överföring vid sidan av spelandet: den hör ihop med ett konto vars innehavare har identifierats.
Det är ett svenskt sätt att låta vardagens digitala infrastruktur möta en reglerad nöjesbransch. BankID har blivit en välbekant nyckel i kontakten med banker och myndigheter; på casinot får samma identifiering en annan uppgift. Den gör registreringen till en tydlig första punkt i flödet, snarare än ett anonymt formulär som råkar föregå en insättning. Praktiskt, men också talande: spelandet förs in i samma ordning av identifierbara ärenden som mycket annat i det digitala Sverige.
Det betyder inte att varje steg därefter är en betalning, eller att alla casinon har identiska rutiner. Det betyder att betalningsmetoder på onlinecasino behöver förstås tillsammans med kontot de används från. En insättning görs inte i ett tomrum. Den knyts till ett spelkonto, och registreringen med BankID sätter ramen för vem kontot tillhör. Själva betalningsvalet kommer alltså efter en identitetsanknuten start.
Den kopplingen märks särskilt när pengar ska lämna kontot. Ett uttag är inte alltid möjligt bara för att det finns ett saldo. Ett ouppfyllt omsättningskrav kan stå i vägen. I sådana fall handlar hindret inte nödvändigtvis om att vald betalningsmetod saknar stöd; villkoret för att ta ut pengarna kan fortfarande vara ouppfyllt. Det är en viktig skillnad mellan betalningens tekniska väg och reglerna som avgör om saldot får betalas ut.
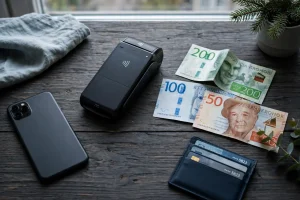
Omsättningskrav hör ihop med bonusvillkor när sådana villkor gäller, men det är själva kravet som spelar roll här: innan det är uppfyllt kan uttaget stoppas. Ett saldo på skärmen är därför inte alltid detsamma som pengar som omedelbart kan tas ut. Gränsen ligger inte bara mellan olika betalningssätt, utan också mellan pengar som syns på spelkontot och pengar som går att föra därifrån.
Det ger registreringen en större betydelse än en formalitet. BankID knyter kontot till en identifierad person; omsättningsvillkor kan i sin tur påverka när ett uttag blir möjligt. De två delarna verkar på olika nivåer, men formar tillsammans nätcasinots praktiska flöde: först ett konto med en tydlig innehavare, sedan betalningar och villkor som avgör hur saldot kan användas. Ordning före utbetalning.
Swish och Pay N Play: betalning med svensk förankring
Swish och Pay N Play hör hemma i ett betalningslandskap där banköverföring och identifiering ofta möts i samma flöde. Det svenska draget är tydligt: betalningen går inte bara till att flytta pengar, utan knyts också till den person som står bakom kontot. Tekniken gör det mindre synligt hur mycket administration som ligger bakom en till synes enkel insättning.
Swish kan användas för både insättningar och uttag på nätcasinon med svensk licens. Varje transaktion bekräftas med BankID, vilket binder själva betalningen till en identifierad användare. Metoden är dessutom exklusiv för svenska casinon. Ett casino som erbjuder Swish har alltså svensk licens; det är en ovanligt tydlig ledtråd i en marknad där betalningsalternativ annars inte alltid säger särskilt mycket om vilken tillsyn som gäller.
Det gör Swish till mer än ett välkänt sätt att betala. Tjänsten är formad kring den svenska vardagens nära koppling mellan bank, mobiltelefon och digital legitimation. När samma infrastruktur används för spel blir gränsen mellan betalning och identitetskontroll tunn. Det är inte någon ny svensk idé att ordning ska märkas i själva rutinen. Här får den en knapp på skärmen.
Pay N Play bygger på en liknande tanke, men är inte ett annat namn för Swish. Lösningen använder Trustly och låter betalningsflödet bära en del av identifieringen. För spelaren framstår det som ett sammanhållet sätt att komma in på casinot och föra över pengar, snarare än som separata moment med egna inloggningar. Betalningen blir en del av vägen in.
Det finns en skillnad i hur de två lösningarna förankrar användaren. Swish kopplar transaktionen till BankID och är i sig en markör för svensk licens. Pay N Play knyter i stället samman Trustly-betalningen med casinots inpassering. Båda bygger på att bankuppgifter och identitet kan samspela, men Swish har den tydligare nationella avgränsningen. Det ena är en svensk betalningsvana; det andra en modell för hur betalning kan ersätta delar av den vanliga registreringsgången.
Swish används oftare för insättningar än för uttag, även om fler casinon har börjat erbjuda uttag med tjänsten. Den skillnaden visar att en betalningsmetod inte automatiskt fungerar likadant åt båda håll. Swish finns alltså på båda sidor av transaktionen, men dess vanligaste roll är fortfarande att föra pengar in.
Pay N Play och Swish visar två uttryck för samma svenska tillit till digital infrastruktur: pengar och identitet rör sig nära varandra. Det är smidigt på ytan. Och mycket ordnat.
Utländska betalningsvägar och kontrollen bakom dem
En betalning kan se färdig ut långt innan casinot betraktar kontot som färdigt. Insättningen har nått spelkontot, men när pengar ska lämna det blir identiteten en egen fråga. På casinon krävs i regel en fullständig KYC-verifiering innan det första uttaget godkänns. Förkortningen syftar på kundkännedom: operatören behöver kontrollera vem kontot tillhör.
Det är en kontroll kring personen bakom betalningen, inte ett betalningssätt i sig. Därför säger namnet på en tjänst eller vägen pengarna har tagit inte ensamt om ett uttag kan godkännas. Betalningsflödet och identitetskontrollen löper sida vid sida, men fyller olika funktioner. Den ena flyttar pengar. Den andra prövar om casinot kan knyta kontot till en verifierad kund.
Första gången kan momentet göra vägen till ett uttag mindre rak än insättningen. KYC-kontrollen inför det första uttaget kan ta en till tre dagar. Den behöver normalt bara genomföras en gång, vilket gör den till en tröskel vid starten snarare än ett moment som upprepas vid varje uttag. Det är ändå en väntan som hör till casinots hantering av kontot, inte till den tekniska hastigheten hos en betalningstjänst.
En sådan skillnad är lätt att förbise när betalningsmetoder jämförs. En tjänst kan föra in pengar snabbt, men den hastigheten besvarar inte frågan om casinot har godkänt kundens identitet. På motsvarande sätt innebär en genomförd KYC-kontroll inte i sig att varje senare betalning går lika snabbt. Säkerhet och snabbhet är två olika mått, även när de möts i samma uttag.
Det går också att förstå kontrollen som en gräns mellan kontot och pengarna. Innan den första utbetalningen godkänns vill casinot i regel ha slutfört sin kundkontroll. För spelaren märks detta som ett administrativt steg; för operatören är det en del av ansvaret för att känna sin kund. Den enkla rörelsen från saldo till bankkonto får därmed en mindre synlig mellanakt. Papper före pengar.
- KYC-verifiering
-
En process för kundkännedom där operatören kontrollerar vem kontot tillhör innan det första uttaget godkänns.
KYC är alltså inte ett löfte om att en betalningsväg är säker i alla avseenden. Det beskriver en kontroll av kunden som casinot kräver före det första godkända uttaget. Hur länge kontrollen tar kan spela roll för planeringen, men den säger inte hur länge själva överföringen därefter tar. Den skillnaden blir särskilt viktig när olika casinon och betalningsvägar ställs bredvid varandra: en enda tidsuppgift kan annars få bära mer än den faktiskt handlar om.
Att verifieringen normalt görs en gång mildrar inte den första väntan, men sätter den i perspektiv. Det är inte varje betalning som börjar om från början. Samtidigt är ett konto inte fullt färdigbehandlat bara för att insättningen redan har kommit fram. Först när identitetskontrollen är klar kan casinot godkänna det första uttaget.
Kort och värdebevis har olika roller
Betalkort och värdebevis kan båda förekomma bland betalningsmetoder för casino, men de fungerar på olika sätt. Kortet är kopplat till ett konto eller en betalningslösning, medan ett värdebevis bygger på en kod som förs in vid insättningen. Skillnaden märks särskilt när pengarna ska tillbaka: kort är inte automatiskt en väg åt båda hållen.
Mastercard används på casinon vanligen för insättningar, medan uttag till kortet normalt inte erbjuds. Uttag via Maestro förekommer också sällan. Kortets praktiska roll blir därmed ofta att föra in pengar, inte att ta emot dem. Det är en funktionell begränsning, inte bara en fråga om vilket kortmärke som visas i betalningsmenyn.
Från den 1 maj 2026 är spel med kreditkort förbjudet. Debetkort, där beloppet dras direkt från bankkontot, fortsätter att vara tillåtna. Kortets namn räcker alltså inte för att avgöra vilken typ av betalning det rör sig om; avgörande är om betalningen innebär kredit. Kreditförbudet speglar en tydlig svensk princip: spel ska inte finansieras genom lån. Den principen gör att en kortbetalning inte kan bedömas enbart utifrån hur smidigt den genomförs.
Ett värdebevis har en annan konstruktion. I en specialistgenomgång av betalningssätt beskrivs användningen så att värdebevisets unika kod anges när insättningen görs. Koden fungerar som själva betalningsuppgiften. Det innebär att betalningen knyts till ett förköpt värde snarare än till en direkt kortdragning i insättningsögonblicket.
Den skillnaden är enkel, men viktig: kortet är en betalningskanal, medan värdebeviset representerar ett värde som redan har köpts. Ingen av formerna bör därför förväxlas med en uttagsmetod. Vilka alternativ som faktiskt går att använda beror på casinots betalningsmeny och på reglerna för den aktuella betalningen. Praktiska detaljer.
Insättning och uttag är inte alltid samma sak
En betalning in och en utbetalning tillbaka är två skilda led, även när de hör till samma spelkonto. En metod som syns bland alternativen för insättning behöver därför inte finnas när pengar ska tas ut. Vissa betalningsvägar är avsedda enbart för att föra in pengar. Det gör listan över betalningsmetoder för casinospel på nätet mindre självklar än den först verkar: namnet på en metod säger inte i sig hur den fungerar åt båda håll.
Skillnaden märks särskilt när ett uttag ska väljas. Insättningsalternativen beskriver hur spelkontot kan fyllas på, inte nödvändigtvis hur ett godkänt uttag når fram. Casinots egna villkor och betalningsalternativ behöver därför läsas med båda riktningarna i åtanke. Annars kan en metod som verkade täcka hela betalningsflödet visa sig bara gälla den första delen. En enkel detalj, med praktisk betydelse.
Även ett uttag som redan har begärts är inte alltid definitivt. Begäran kan i regel avbrytas så länge casinot ännu inte har godkänt den och skickat pengarna. Fram till den gränsen finns alltså ett mellanläge: uttaget är påbörjat, men överföringen har inte gått hela vägen. När godkännandet och utskicket väl har skett är möjligheten att avbryta inte längre densamma.
Det mellanläget är lätt att förbise eftersom ordet ”uttag” låter som om pengarna redan lämnat kontot. I själva verket kan en begäran fortfarande vara under behandling. Att avbryta den innebär inte att en ny betalningsmetod automatiskt blir tillgänglig; det ändrar bara statusen för den aktuella begäran. Insättning och uttag är med andra ord inte spegelbilder. Den ena riktningen kan vara öppen utan att den andra följer med. Det är betalningsflödets mindre synliga kant.
Brite och de mindre vanliga alternativen
Brite är ett mer sällsynt inslag bland betalningsmetoderna på svenska casinon. En genomgång i en specialistinriktad casinorecension beskriver tjänsten som något som bara förekommer hos ett fåtal svenska casinon. Det är en uppgift om utbudets begränsning, inte en fullständig förteckning över var Brite finns. Betalningsmenyer ändras, och en metods närvaro kan därför inte tas för given från ett casino till ett annat.
Det säger också något om hur betalningsutbudet formas. En metod kan vara tekniskt möjlig utan att bli ett självklart inslag på hela marknaden. Casinon väljer mellan olika lösningar, och resultatet blir att vissa namn återkommer ofta medan andra dyker upp mer sporadiskt. För den som jämför onlinecasinons betalningsmetoder är det därför klokare att se varje casinos egen meny som den konkreta utgångspunkten än att tänka sig att alla erbjuder samma sortiment.
Brite passar in i den senare kategorin. Att tjänsten nämns i en översikt över svenska betalningsalternativ betyder inte att den finns tillgänglig överallt, eller att den har samma ställning som de mer etablerade valen. Den är ett exempel på hur ett mindre alternativ kan finnas på marknaden utan att bli en gemensam standard.
Det finns en viss ordning i den ojämnheten. Ett brett utbud på papperet hade kunnat se ut som valfrihet, men för den som faktiskt ska använda en viss metod spelar förekomsten större roll än antalet namn i en allmän lista. Brite blir därmed varken en självklarhet eller en kuriositet: snarare en påminnelse om att betalningsutbudet varierar mellan svenska casinon.
Små skillnader i menyerna kan få större betydelse än de först verkar. Därför bör Brite beskrivas med rätt måttstock: som ett alternativ som förekommer på ett begränsat antal svenska casinon, inte som en metod som kännetecknar marknaden i stort. Det är en smalare roll. Men ändå en roll.
När snabbheten avgör betalningsvalet
När hastigheten väger tyngst är det skillnad på att få in pengar på spelkontot och att få ett uttag till bankkontot. Swish och Trustly framhålls i en specialistinriktad genomgång som de bästa alternativen för omedelbara transaktioner. Det är en bedömning av betalningsflödet, inte ett löfte om att varje steg alltid sker utan väntan.
På insättningssidan är poängen att betalningen kan gå igenom direkt. Vid uttag spelar även casinots hantering in: en begäran måste behandlas innan pengarna lämnar spelkontot. En specialistgenomgång uppger att uttag med Trustly oftast når spelarens bankkonto inom några minuter efter begäran. Formuleringen beskriver ett vanligt utfall, inte en garanterad tid för varje transaktion.
Snabbt, men inte magiskt.
E-plånböcker hör också till de snabbaste alternativen för uttag, enligt en specialistgenomgång. De behöver inte vara omedelbara, och hur lång tid det tar beror på hela kedjan från casinots behandling till mottagandet hos betalningstjänsten. Därför säger etiketten ”snabb” mindre än den först verkar göra: den anger en jämförelse med andra metoder, inte en exakt klocka.
Det praktiska valet handlar alltså om var väntan uppstår. En betalning kan synas snabbt på spelkontot, medan ett uttag ändå dröjer om casinot inte har behandlat begäran. Omvänt kan ett snabbt hanterat uttag skickas vidare till en metod som inte för över pengarna omedelbart. Hastighet är en egenskap hos flödet, inte bara hos betalningsknappen.
För den som jämför snabba betalningsmetoder på casino blir därför skillnaden mellan insättning och uttag central. Swish och Trustly lyfts fram för transaktioner som sker direkt, medan Trustly även beskrivs som snabbt vid uttag till bankkonto. E-plånböcker kan vara ett snabbt uttagsalternativ, men bör inte likställas med omedelbar utbetalning. Och ordet ”snabb” är inte en sluttid.
Varför är mina pengar fortfarande tillgängliga på kontot efter att jag begärt ett uttag till mitt kort?
Det kan bero på att casinot ännu inte har godkänt uttaget och skickat pengarna. Ett uttag kan oftast avbrytas fram till dess.
Är spel på faktura förbjudet?
Ja, svensklicensierade casinon får inte erbjuda faktura eller delbetalning för insatser.
Kan svenskar spela casino med faktura?
Nej, inte hos svensklicensierade casinon: de får inte erbjuda faktura eller delbetalning för spel.
Kan jag fortfarande spela med Swish eller Trustly?
Ja, Swish och Trustly är vanliga betalningsmetoder på svensklicensierade casinon. Båda verifieras via banktjänster, och Swish-transaktioner bekräftas med BankID.
Går det att spela casino på faktura i Sverige?
Nej, svensklicensierade casinon får inte erbjuda faktura för spel.
Betalningar och uttag på svenska casinon
Innehållet skapat av «Kasino Payment»-teamet